Quand vous vivez dans un appartement ancien, la protection de votre logement sans exploser le budget peut sembler un exercice d’équilibriste. Les murs souvent épais et les poutres apparentes cachent des risques spécifiques: humidité, isolation limitée, fuites, vol par effraction. Or, il existe des leviers simples pour obtenir une assurance habitation pas chère tout en conservant une couverture adaptée à ce type de bien. Dans cet article, nous décortiquons les leviers concrets et les choix à privilégier pour optimiser votrePrime d’assurance sans renoncer à la sécurité.n
Pour vous guider pas à pas, nous allons passer en revue les éléments qui font varier les tarifs, puis proposer des stratégies concrètes appliquées à un appartement ancien type urbanisé. Vous découvrirez des exemples chiffrés et des scénarios illustrant comment ajuster votre protection sans augmenter vos dépenses mensuelles. Enfin, vous verrez comment comparer utilement les offres et éviter les pièges courants lorsque l’on cherche une assurance habitation pas cher appartement ancien. trouvez une couverture adaptée et approfondir cette question financière vous aideront à situer votre situation dans le paysage actuel.
Condensé :
- Les appartements anciens présentent des risques spécifiques tels que l'humidité et l'isolation limitée, nécessitant une assurance habitation adaptée pour éviter des coûts de sinistre élevés.
- Pour réduire la prime d'assurance, il est conseillé d'installer des dispositifs de prévention comme des détecteurs d'eau et des alarmes, et de signaler ces installations à l'assureur.
- Il est crucial de choisir des garanties essentielles et d'éviter les offres « tout compris » qui ne correspondent pas toujours aux besoins réels, en se concentrant sur la protection du logement et des biens mobiliers.
- Comparer les offres d'assurance nécessite une attention particulière aux plafonds d'indemnisation, exclusions et services inclus, afin de s'assurer que la couverture est réellement économique sur le long terme.
Comprendre les besoins spécifiques d’un appartement ancien
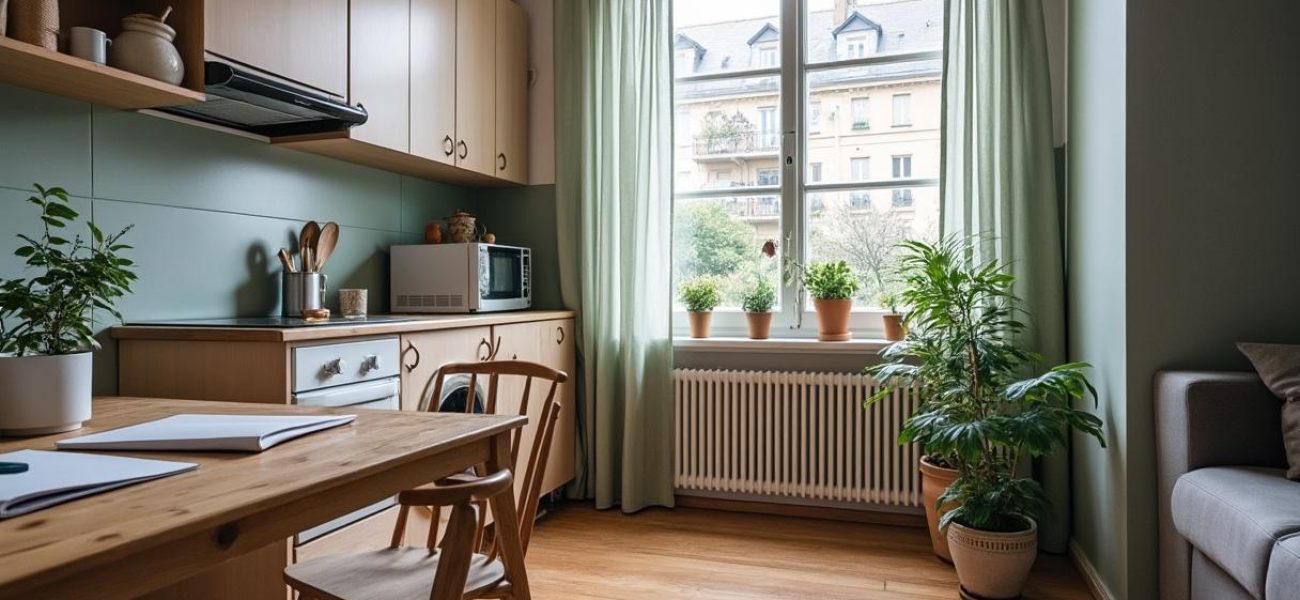
Imaginez votre appartement comme un ensemble de risques particuliers. Les murs plus anciens, l’isolation parfois insuffisante et les systèmes techniques datés peuvent augmenter les coûts de sinistre si vous n’anticipez pas. Prenons un exemple concret: un dégât des eaux peut provenir d’une canalisation vétuste ou d’un joint défectueux dans une colonne montante. Sans protection adaptée, les réparations et les dommages adjacents peuvent s’élever rapidement. En revanche, une couverture bien ajustée peut limiter l’indemnisation à un plafond raisonnable tout en vous évitant des frais importants.
Concrètement, les assureurs examinent plusieurs critères: l’ancienneté du bâtiment, le type de chauffage, la présence ou non d’un système d’alarme, et le niveau de protection des biens mobiliers. Ce sont ces éléments qui font varier la prime. Exemple: un appartement ancien en copropriété équipé d’un détecteur de fuite et d’un système d’alarme connecté peut bénéficier d’un tarif plus favorable que le même appartement sans ces dispositifs, même s’il est situé dans le même quartier.
« La prévention est un levier d’économie durable » — une formulation fréquente des assureurs, qui associe prévention active et prime plus douce lorsque les risques sont maîtrisés.
Comment choisir les garanties essentielles sans payer trop cher
Avant de contracter, listez les garanties vraiment utiles pour votre situation. Les offres « tout compris » séduisent, mais elles ne correspondent pas toujours à vos besoins réels. Pour un appartement ancien, deux familles de garanties comptent particulièrement: les garanties habitation et les garanties complètes contre les risques locatifs (si vous êtes locataire).
- Protection du logement: responsabilité civile locative, dégâts des eaux, incendie, catastrophe naturelle.
- Biens mobiliers: valeur de remplacement des meubles et équipements essentiels, vol avec ou sans effraction.
- Protection juridique: couverture des frais de procédure et conseils juridiques liés au bail et aux conflits de voisinage.
- Extensions utiles selon le contexte: fuite d’eau dans une colonne technique, dégâts électriques, protection des objets de valeur exposés à l’humidité.
- Assistance et services: dépannage 24/7, garde d’urgence, relocation temporaire en cas de sinistre majeur.
Concrètement, si vous habitez un appartement ancien sans studio de bricolage, une couverture basique avec dommages électriques et dommages causés par l’eau peut suffire. Si vos objets fléchissent des valeurs élevées (électronique, bijoux, instrument de musique), ajoutez une extension de valeur à l’assurance habitation pas cher appartement ancien pour ces biens précis.
Les gestes qui diminuent immédiatement votre prime
Adopter des gestes simples peut faire baisser la prime sans dégrader la protection. Voici des solutions faciles à mettre en œuvre et vérifiables sur le contrat:
- Installer des détecteurs d’eau et une alarme connectée, et signaler leur présence à l’assureur.
- Établir une liste précise des biens et estimer leur valeur de remplacement avec les reçus ou les factures.
- Choisir un niveau de franchise raisonnable; une franchise plus élevée peut réduire significativement la prime.
- Opter pour l’assurance habitation pas chère mais adaptée: privilégier les plafonds de garantie qui couvrent vos besoins réels.
- Conserver des preuves photographiques et une documentation des travaux réalisés sur l’immeuble pour démontrer l’entretien et la sécurité.
Ressortez les chiffres: une réduction moyenne de 15 à 25% est possible lorsque l’assurance est ajustée sur la base d’indices de prévention – c’est-à-dire lorsque l’assureur voit que vous prenez des mesures concrètes pour prévenir les sinistres.
Tableau comparatif: ce qu’apportent les garanties essentielles
| Éléments | Exemple type | Impact sur la prime | Justification |
|---|---|---|---|
| Dégâts des eaux | Dégât d’une fuite de plomberie ancienne | Modéré à élevé | Risque courant dans ancien bâtiment; dépend du niveau de protection et des exclusions |
| Incendie | Cuisson mal maîtrisée, court-circuit | Modéré | Éléments de prévention influent le coût |
| Vol et cambriolage | Vol dans l’appartement, objets de valeur | Variable | Extensions de valeur permettent de limiter la déception du sinistre |
| Protection du mobilier | Valeur à neuf des meubles | Modérée | Évite les pertes financières importantes en cas de sinistre |
Comment comparer les offres sans se tromper
La comparaison des offres doit être planifiée comme un mini-diagnostic: vérifiez le niveau de couverture, les plafonds, les franchises, les exclusions et les options additionnelles. Demandez à votre assureur les chiffres concrets: plafond d’indemnisation pour les dégâts des eaux dans un appartement ancien, ou encore plafond pour le vol des objets de valeur. Une prime annuelle peut sembler faible au départ, mais les coûts additionnels en cas de sinistre peuvent dépasser l’économie réalisée.
Pour comparer rapidement, suivez ces étapes simples:
- Notez les exclusions communes: travaux non couverts, usure normale, risque électrique non pris en charge.
- Vérifiez les plafonds d’indemnisation et le mode de calcul des indemnités (à remplacement ou à valeur d’usage).
- Évaluez la valeur des biens mobiliers et les risques spécifiques à l’immeuble (certains sinistres peuvent être exclus selon le quartier).
- Examinez les services inclus: assistance, dépannage, relocation, et protection juridique.
En pratique, une approche structurée permet de trouver une offre accessible qui couvre les points sensibles d’un appartement ancien sans payer deux fois pour des garanties qui ne vous servent pas.
Cas concrets et scénarios réalistes
Imaginons Léa, locataire dans un ancien immeuble parisien. Elle a acheté des meubles d’occasion, mais possède un équipement audiovisuel coûtant cher. Elle choisit une assurance habitation pas chère avec une extension « valeur à neuf » pour le mobilier, et une protection contre le vol sans franchise trop élevée. Son coût mensuel est maîtrisé, et elle sait que, en cas de dégât des eaux provenant d’une colonne montante, les plafonds couvriront une partie non négligeable des réparations.
Autre exemple: Thomas, propriétaire bailleur d’un appartement ancien réhabilité partiellement. Il déclare les travaux réalisés (isolation partielle, nouvelles fenêtres) et active une garantie « dégâts des eaux » renforcée, afin de protéger les rénovations. Il suit les conseils d’installation de détecteurs et d’alarme pour obtenir un tarif concurrentiel et éviter les hausses liées à l’insuffisance de prévention.
Les questions fréquentes pour démystifier l’assurance habitation pas chère appartement ancien
« Quel est le bon niveau de protection pour un appartement ancien et comment le trouver sans surcoût ? »
Réponses courtes et pratiques:
- Quelle est l’obligation légale pour un locataire ? Une assurance couvrant les risques locatifs est exigée. Pour un propriétaire, l’obligation peut varier selon le règlement de copropriété.
- Quel est le coût moyen d’une assurance habitation pas cher appartement ancien ? Le prix varie selon la localisation, l’ancienneté du bâtiment et les garanties choisies; il est courant de trouver des primes mensuelles entre 10 et 35 euros pour une couverture basique, avec des options qui augmentent le coût.
- Comment réduire la prime sans perdre en protection ? Prioriser les extensions utiles, installer des dispositifs de prévention, et opter pour une franchise adaptée tout en vérifiant les plafonds d’indemnisation.
- Quelles exclusions fréquentes concernent les appartements anciens ? Les exclusions liées à l’humidité chronique, à certaines fissures structurelles non réparées, ou à des sinistres non constatés rapidement peuvent exister; lire attentivement le texte des conditions générales est indispensable.
- Comment évaluer la valeur des biens mobiliers ? Faites une inventory détaillée et conservez les factures; en cas de doute, estimez les valeurs de remplacement pour éviter les sous-estimations qui nuiraient à l’indemnisation.
FAQ — Questions fréquentes
Comment savoir si je suis couvert pour l’humidité et les fissures liées à un appartement ancien ?
Vérifiez les clauses du contrat concernant l’humidité et les dommages structurels; certaines garanties peuvent exclure les dommages liés à l’usure ou à des travaux non réalisés. Demandez à l’assureur des précisions sur les plafonds et les exclusions spécifiques à votre immeuble.
Est-ce que l’installation d’un système d’alarme peut baisser la prime ?
Oui. Les assureurs valorisent la prévention. Un système d’alarme fiable et des détecteurs d’eau agissent comme des preuves de maîtrise du risque et peuvent réduire la prime, surtout dans les immeubles anciens où les sinistres sont plus fréquents.
Faut-il choisir une franchise élevée pour payer moins ?
Une franchise plus élevée réduit la prime, mais augmente votre coût en cas de sinistre. Évaluez votre capacité financière à prendre en charge la franchise et comparez les scénarios. L’objectif est un équilibre entre coût annuel et coût potentiel en cas de sinistre.
Comment vérifier que l’offre est réellement économique sur le long terme ?
Comparez les coûts annuels en intégrant les plafonds et exclusions. Demandez des scénarios concrets (ex: dégât des eaux, vol avec effraction) et calculez le coût total sur 5 ans. Une prime initialement basse peut s’accompagner de frais non prévus après sinistre.
Quelles documents préparer pour gagner du temps lors de la souscription ?
Rassemblez un inventaire des biens, les factures et garanties des appareils; photos des pièces, relevés techniques si vous avez des équipements spéciaux (piano, matériel photo, informatique). Ces documents facilitent l’estimation des garanties et accélèrent l’activation de la couverture.
Le coin des curieux
Comment réduire le coût de mon assurance habitation pour un appartement ancien?
Pour réduire le coût de votre assurance habitation, installez des dispositifs de prévention comme des détecteurs d'eau et une alarme. Signalez leur présence à votre assureur pour bénéficier de réductions. Établissez une liste précise de vos biens et choisissez une franchise adaptée pour diminuer la prime sans sacrifier la protection.
Quelles garanties sont essentielles pour un appartement ancien?
Les garanties essentielles pour un appartement ancien incluent la responsabilité civile locative, les dégâts des eaux, l'incendie et la protection des biens mobiliers. Si vous êtes locataire, les garanties contre les risques locatifs sont également cruciales. Évaluez vos besoins spécifiques pour choisir les bonnes options.
Comment comparer efficacement les offres d'assurance habitation?
Pour comparer efficacement les offres, vérifiez le niveau de couverture, les plafonds d'indemnisation, les exclusions et les options additionnelles. Demandez des chiffres concrets à votre assureur sur les sinistres fréquents et évaluez les services inclus comme l'assistance et la protection juridique.
Quand est-il nécessaire d'ajouter des extensions à mon assurance habitation?
Ajoutez des extensions à votre assurance habitation si vous possédez des objets de valeur, comme de l'électronique ou des bijoux, ou si vous vivez dans un appartement avec des risques spécifiques, comme des fuites d'eau. Cela vous permettra d'assurer une couverture adéquate sans surprises en cas de sinistre.
Quel est le coût moyen d'une assurance habitation pour un appartement ancien?
Le coût moyen d'une assurance habitation pour un appartement ancien varie entre 10 et 35 euros par mois, selon la localisation, l'ancienneté du bâtiment et les garanties choisies. Il est important de comparer les offres pour trouver celle qui correspond le mieux à vos besoins et à votre budget.